Позиции юрлиц и физлиц: как читать отчёт Мосбиржи
Позиции юрлиц и физлиц показывают распределение длинных и коротких контрактов между двумя группами. Отчёт помогает описать позиционирование, но не раскрывает мотив каждой сделки.
Что есть в отчёте об открытых позициях
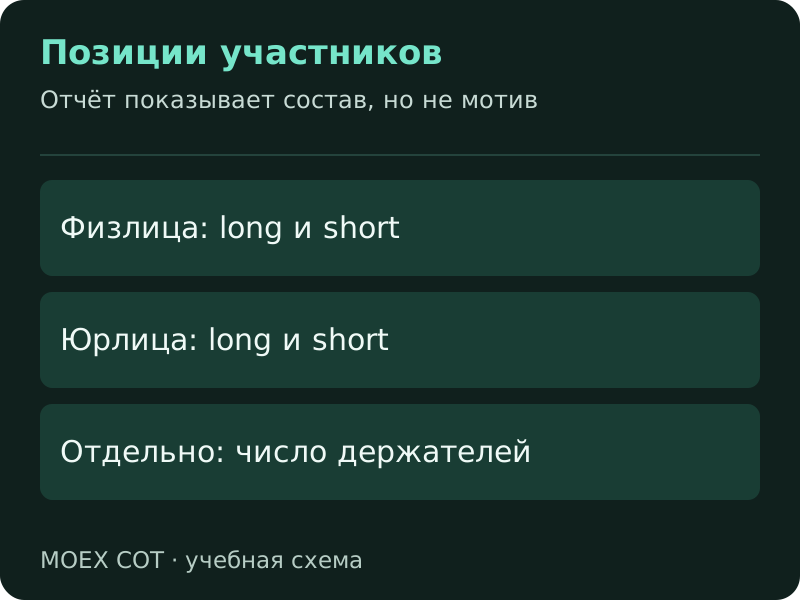
В отчёте Московской биржи для физических и юридических лиц отдельно представлены длинные и короткие позиции, а также количество лиц с открытыми позициями. Количество контрактов и количество участников отвечают на разные вопросы. Первое характеризует размер обязательств, второе — число держателей в соответствующей категории. Один крупный участник может иметь больше контрактов, чем множество небольших.
Перед чтением таблицы установите базовый актив, срок контракта или способ агрегирования, дату и время снимка. Сравнение имеет смысл только при одинаковом составе данных. Сводка по нескольким сериям и позиция в одном ближайшем фьючерсе могут различаться без ошибки в источнике. Публикация не является списком отдельных сделок: в ней виден итог открытых позиций на выбранный момент.
Long, short и чистая позиция
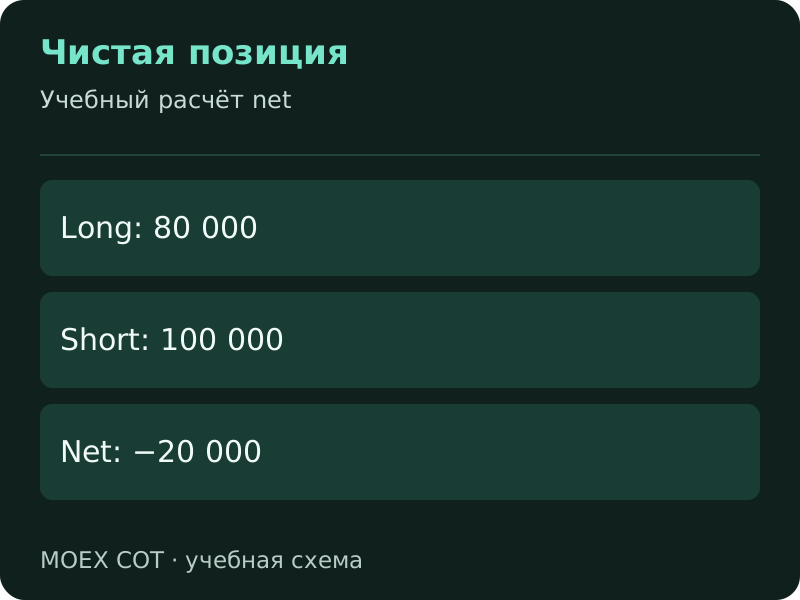
Long — длинная позиция по фьючерсу, short — короткая. Для выбранной группы чистая позиция, или net, рассчитывается как long минус short. В учебном примере юрлица держат 80 000 длинных и 100 000 коротких контрактов. Их net равен −20 000: короткие позиции превышают длинные. Это не означает, что каждая организация находится в шорте: показатель суммирует разные портфели.
Если обе группы полностью покрывают один и тот же набор позиций в контрактном выражении, то суммарные long и short должны согласовываться. Net одной группы будет противоположен net другой. Это арифметическое следствие одинакового охвата, а не доказательство, что две категории принимают противоположные решения синхронно. При расхождении сначала проверьте единицы, момент снимка и полноту отчёта.
Почему рост net не всегда означает набор лонгов
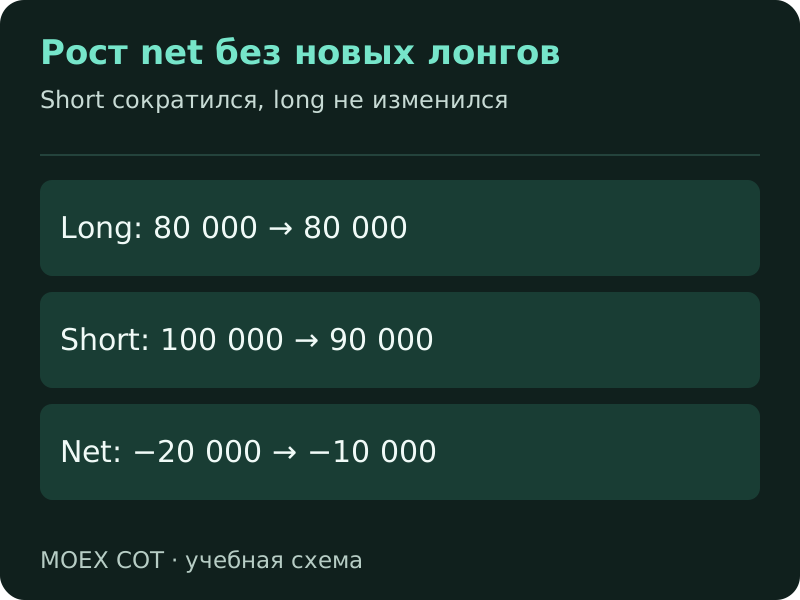
На следующий день у юрлиц осталось 80 000 длинных, а коротких стало 90 000 контрактов. Net вырос с −20 000 до −10 000, хотя количество лонгов не увеличилось. Причина — уменьшение короткой стороны. Поэтому фраза «юрлица купили десять тысяч контрактов в долгосрок» по одной разнице net недоказуема: отчёт не раскрывает ни горизонт, ни назначение операций.
В другом сценарии long увеличился до 90 000 при неизменном short в 100 000. Итоговый net тот же: −10 000. Но состав изменения другой. При анализе записывайте рядом четыре числа: изменение long, изменение short, текущий net и изменение net. Тогда читатель сможет отличить расширение длинной стороны от сокращения короткой, не угадывая по одному индикатору.
Почему юрлица не обязательно ставят на падение
Юридические лица — категория по типу участника, а не единая стратегия. В неё могут входить организации с разными задачами: управление риском, арбитраж, маркетмейкинг или направленная торговля. Короткая позиция во фьючерсе может компенсировать риск другого актива. Не зная остального портфеля, нельзя назвать такую позицию самостоятельной ставкой на снижение цены.
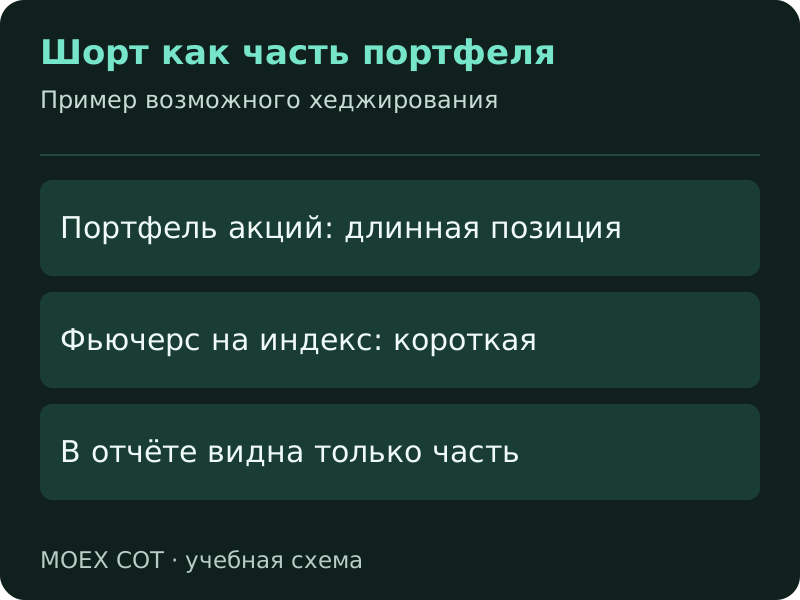
Представьте владельца портфеля акций, который продаёт фьючерс на индекс. При снижении рынка прибыль по короткому фьючерсу может частично компенсировать убыток по акциям. В отчёте виден фьючерсный шорт, но не вся экономическая конструкция. Этот пример объясняет возможный мотив; установить мотив конкретной организации из агрегированного отчёта нельзя. По той же причине физические лица не являются автоматически менее информированной стороной рынка.
Как читать число участников
Допустим, количество лиц с длинными позициями увеличилось со 100 до 120, а число длинных контрактов сократилось с 50 000 до 45 000. Это совместимые изменения: стало больше держателей, но совокупная позиция уменьшилась. Средний размер тоже снизился, однако среднее не описывает распределение. За ним могут скрываться один очень крупный счёт и множество небольших.
Не складывайте без проверки число лиц в long и short, чтобы получить число уникальных участников. В зависимости от устройства отчёта и охвата один участник может присутствовать в разных разрезах. Не переносите вывод о количестве держателей в вывод о числе новых клиентов биржи. Для сравнения периодов используйте одно и то же определение поля и учитывайте возможные изменения охвата данных.
Чем данные MOEX отличаются от COT CFTC
Классические отчёты Commitments of Traders публикует американская CFTC. В разных форматах отчёта используются категории, связанные с характером деятельности участников. В данных Московской биржи разделение на физические и юридические лица устроено иначе. Нельзя автоматически приравнять всех юрлиц к commercial, а физлиц — к non-commercial: это разные классификации с разным экономическим смыслом.
MOEX COT применяет идею анализа позиционирования к данным Московской биржи. Название сервиса не означает, что он воспроизводит официальный отчёт CFTC по российским фьючерсам. Для корректного сравнения сначала назовите источник, группу и период публикации. Затем сравнивайте поведение показателей в пределах выбранной методики. Подробности исходных рядов и нормировки приведены на странице методики MOEX COT.
Практический порядок анализа
Сначала зафиксируйте инструмент и дату. Затем выпишите long и short обеих групп и рассчитайте net. Сопоставьте изменения с предыдущей датой, а после добавьте цену и открытый интерес. Если изменение необычно велико, проверьте экспирацию, переход на следующий срок и наличие пропусков. Обнаруженную особенность лучше объяснить в подписи к графику, чем молча считать её рыночным сигналом.
На завершающем шаге сформулируйте наблюдение без причинного обещания. Например: «Net юрлиц стал менее отрицательным из-за сокращения short; цена выросла за тот же период». Это проверяемое описание. Утверждение «юрлица знают о будущем росте» из него не следует. Для оценки положения net в собственном историческом диапазоне используйте индекс COT, сохраняя те же ограничения.
Пример сверки двух групп
В учебном наборе физлица держат 120 000 long и 100 000 short, а юрлица — 80 000 long и 100 000 short. Итого длинных и коротких контрактов по 200 000. Net физлиц равен +20 000, net юрлиц — −20 000. Если считать открытый интерес односторонне, получится 200 000, а не 400 000. Это проверка внутренней согласованности полного примера, а не универсальная формула для любого денежного поля отчёта.
Во второй день long физлиц не изменился, short вырос до 110 000. У юрлиц long остался 80 000, short сократился до 90 000. Суммы сторон по-прежнему согласованы, а net обеих групп приблизился к нулю. Общий OI не изменился. Следовательно, перераспределение позиций между группами возможно даже при постоянном числе открытых контрактов.
Если ваша выгрузка не проходит подобную сверку, не исправляйте значения вручную ради красивого равенства. Сначала выясните, совпадают ли время, срок и единицы, нет ли округления или неполного состава. Запишите причину расхождения рядом с расчётом. Без неё производный индекс может выглядеть математически аккуратно и при этом описывать несопоставимые исходные данные.
Частые вопросы
Нужно ли всегда повторять сделки юрлиц?
Нет. В отчёте нет их цены входа, срока удержания и других частей портфеля. Копирование агрегированной позиции не воспроизводит исходную стратегию и не задаёт допустимый риск для отдельного человека.
Отрицательный net означает убыток?
Нет. Знак показывает соотношение контрактов. Для прибыли или убытка нужны цены входа и выхода, расчёты по позиции и издержки. Отрицательный net может существовать и при прибыли, и при убытке.
Где смотреть первоисточник?
На сайте Московской биржи в разделе открытых позиций. Доступность отдельных продуктов и глубина истории зависят от условий биржи. Сервис добавляет к исходным рядам расчёты и графики; перечень функций описан на странице «О сервисе».
Источники и проверка расчётов
Описание расчётов сервиса сверено с его реализацией на дату обновления статьи. Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией.