Открытый интерес: что он показывает на фьючерсах
Открытый интерес — количество незакрытых фьючерсных контрактов. Он помогает увидеть изменение размера открытых обязательств, но не показывает, какая сторона рынка окажется права.
Что такое открытый интерес
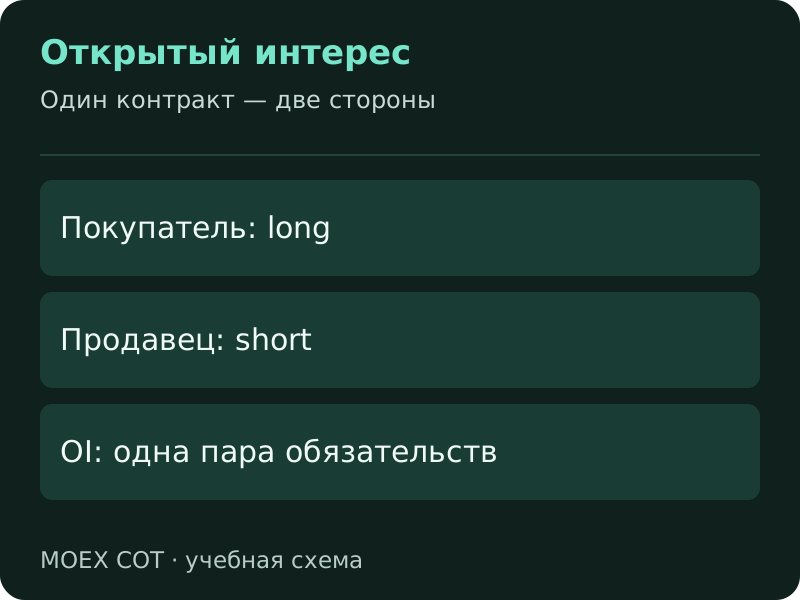
У каждого фьючерсного контракта есть две стороны: покупатель с длинной позицией и продавец с короткой. Один открытый контракт образует пару обязательств. В принятом одностороннем подсчёте открытого интереса, или Open Interest (OI), такую пару учитывают один раз. Поэтому число контрактов нельзя получать простым сложением всех лонгов и всех шортов: получится двойной счёт.
Перед сравнением источников проверьте единицы и методику поля. В таблице могут быть контракты, денежный объём или суммарные позиции двух сторон. В отчёте Московской биржи отдельно представлены позиции физических и юридических лиц. Это разрез состава позиций, а не самостоятельная оценка стоимости рынка. Если показатель выражен в рублях, на него влияет и цена; если в контрактах — спецификация контракта.
Как сделки меняют открытый интерес
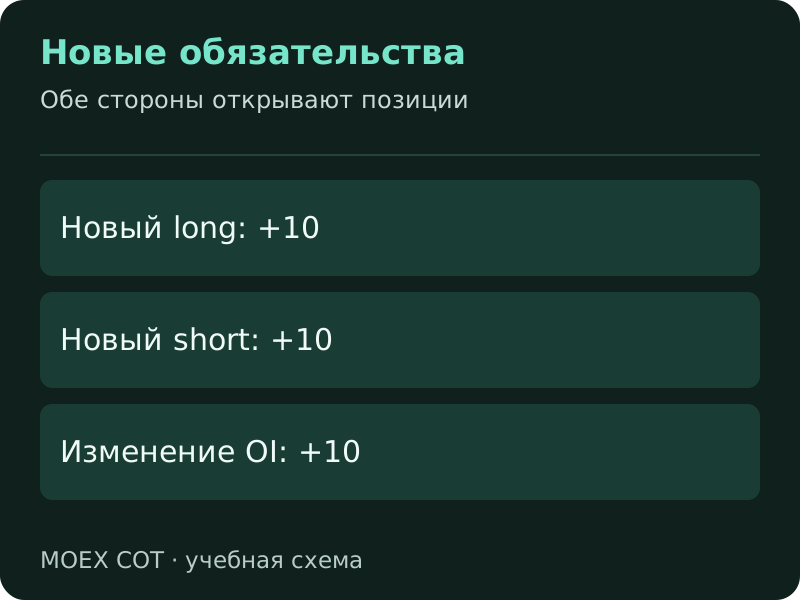
Для понимания OI важна не только покупка или продажа, но и то, открывает участник позицию или закрывает старую. Новая покупка против новой продажи создаёт открытое обязательство. Закрытие длинной позиции против закрытия короткой уменьшает число обязательств. Когда одна сторона открывает позицию, а другая закрывает, обязательство переходит к другому участнику.
| Покупатель | Продавец | Изменение OI |
|---|---|---|
| Открывает long | Открывает short | +10 |
| Закрывает short | Закрывает long | −10 |
| Открывает long | Закрывает long | 0 |
| Закрывает short | Открывает short | 0 |
Во всех четырёх строках произошла торговля. Но только в двух случаях изменилось количество открытых контрактов. Именно поэтому большой оборот за день может сочетаться с почти неизменным открытым интересом.
Чем открытый интерес отличается от объёма
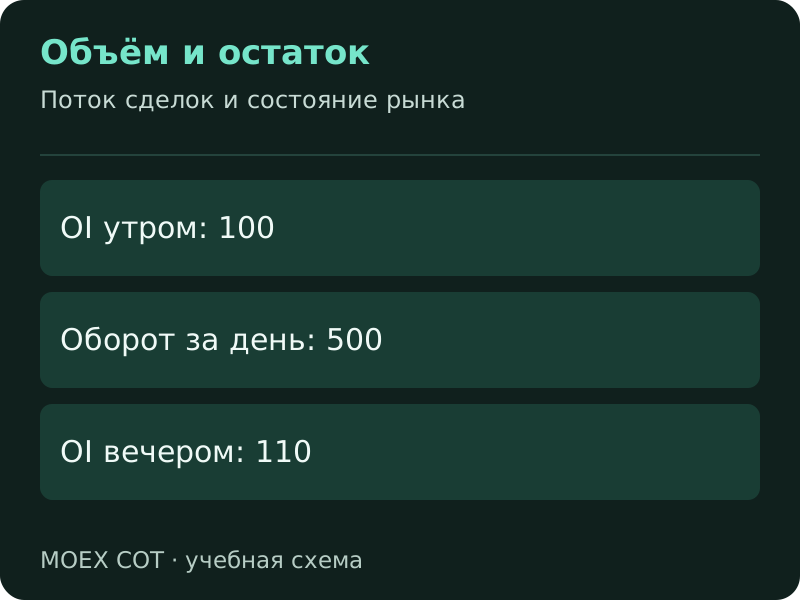
Объём торгов описывает поток сделок за выбранный период. Открытый интерес описывает состояние обязательств на определённый момент. Допустим, в начале дня OI равнялся 100 контрактам. За день участники провели сделки на 500 контрактов, а в конце дня OI составил 110. Из этих чисел нельзя заключить, что на рынке осталось 500 новых контрактов: чистое изменение составило только 10.
Полезно записывать отдельно начальное значение, конечное значение и оборот. Тогда видно, связано ли движение с расширением открытых позиций или с активной сменой их владельцев. Число сделок — ещё один показатель: одна сделка может включать несколько контрактов. Его также нельзя подставлять вместо объёма или открытого интереса.
Как сопоставлять OI с ценой
Сочетания цены и OI описывают наблюдаемую ситуацию, но не дают однозначного прогноза. Рост цены при росте OI означает, что повышение происходило одновременно с увеличением открытых обязательств. Для каждого нового лонга при этом существует новый шорт. Поэтому формулировка «покупателей стало больше продавцов» из этих данных не следует.
Рост цены при снижении OI может сопровождать закрытие позиций, в том числе коротких. Однако без дополнительных данных нельзя доказать, что именно закрытие шортов вызвало рост. При падении цены рассуждение аналогично: направление движения и изменение количества обязательств нужно описывать отдельно. Сначала зафиксируйте факты, затем сформулируйте несколько объяснений и проверьте их по составу участников, объёму и календарю контрактов.
Почему важны экспирация и переход между контрактами
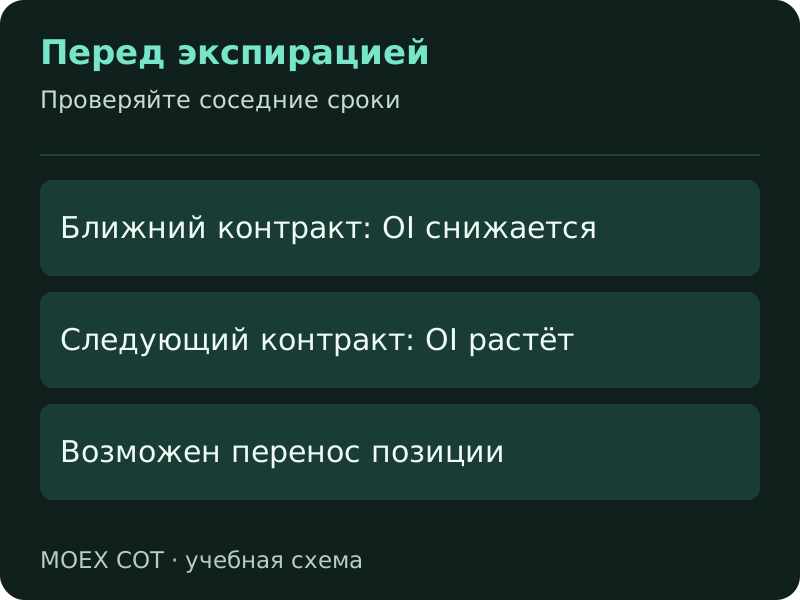
Фьючерсы с разными сроками исполнения — разные инструменты. Перед экспирацией участники могут закрывать ближний контракт и открывать следующий. Тогда OI ближней серии снижается, а дальней растёт, хотя экономическая экспозиция участника меняется меньше, чем кажется по одному графику. Снижение в истекающем контракте само по себе не означает потерю интереса к базовому активу.
При сравнении проверяйте, выбран ли конкретный срок или агрегат по базовому активу. Не соединяйте без пояснений дневную цену одной серии и позиции другой. Для непрерывного графика важны правила переключения контрактов. В MOEX COT источник позиций и подход к ценовому ряду описаны на странице методики расчётов. Этот контекст нужен до интерпретации резких перепадов.
Как проверить данные перед анализом
Начните с названия фьючерса и даты наблюдения. Затем проверьте единицы измерения, выбранный срок исполнения и момент обновления. Дневное значение нельзя представлять как текущее внутридневное. Пропуск публикации нельзя заменять нулём: ноль означает отсутствие открытых обязательств, а пропуск означает отсутствие наблюдения. Это разные состояния рынка и разные основания для расчёта изменения.
После этого сравните OI с предыдущим сопоставимым наблюдением. Укажите абсолютную разницу и, если база не равна нулю, процентное изменение. Проверьте календарь экспираций и соседние серии. Только затем добавьте цену и позиции физических и юридических лиц. Такой порядок помогает заметить техническую причину скачка до того, как он превратится в торговую гипотезу.
Чего OI не показывает
Открытый интерес не раскрывает цену входа участников, их стоп-приказы, плечо и прибыль. Он также не показывает полную позицию инвестора на других площадках. Короткий фьючерс может компенсировать длинную позицию в базовом активе. Оценить итоговый риск такого портфеля только по фьючерсу невозможно, даже если размер позиции известен точно.
Рост OI нельзя переводить в «приток денег» через простое умножение на цену контракта. У фьючерсов есть гарантийное обеспечение, вариационная маржа и разные спецификации. Для оценки денежных потоков потребовались бы другие данные. Практическая ценность OI здесь скромнее и точнее: он дополняет описание рынка и помогает сравнить периоды при одинаковых правилах подсчёта.
Разбор снимка без торгового прогноза
Представьте две даты по одному сроку фьючерса. В первый день OI равен 1 000, во второй — 1 100 контрактов. Цена выросла со 100 до 102 условных единиц. Корректная запись: цена увеличилась на 2 процента, открытый интерес — на 100 контрактов, или 10 процентов. Из этих чисел пока неизвестно, кто открывал позиции и с какой целью. Учебные значения не относятся к текущему рынку.
Теперь добавим третий день: цена остаётся 102, а OI падает до 900. Можно сказать, что количество открытых обязательств уменьшилось на 200. Нельзя сказать, что вышли именно покупатели: закрытая пара включает обе стороны. Для группы юрлиц отдельно проверяют изменение длинных и коротких контрактов. На следующем шаге стоит посмотреть, не вырос ли интерес в соседнем сроке. Если вырос, часть изменения может объясняться переносом позиции.
Такой короткий журнал полезнее ярлыков «бычий» и «медвежий» без определения. В нём есть дата, охват, исходные числа, расчёт и список непроверенных объяснений. Читатель может повторить арифметику и понять, где заканчивается измерение и начинается гипотеза. Это особенно важно для редких инструментов, в которых несколько крупных операций способны заметно изменить дневную картину.
Частые вопросы
Рост открытого интереса — сигнал покупать?
Нет. Он говорит об увеличении открытых обязательств. В новой паре есть и покупатель, и продавец. Для торгового решения нужны самостоятельная гипотеза и правила риска; сам показатель не задаёт ни направление, ни срок сделки.
Можно ли сравнивать OI золота и доллара напрямую?
Количество контрактов зависит от спецификаций. Сто тысяч контрактов одного инструмента не обязательно означают больший рынок, чем пятьдесят тысяч другого. Для начала сравнивайте динамику внутри одного инструмента и одинакового набора сроков.
Открытый интерес — то же самое, что чистая позиция?
Нет. OI характеризует открытые контракты, а net-позиция — разницу long и short выбранной группы. О нормировке этой разницы читайте в статье об индексе COT.
Источники и проверка расчётов
Описание расчётов сервиса сверено с его реализацией на дату обновления статьи. Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией.